独家热点

26.13亿主力资金净流入,同花顺果指数概念涨2.31%

26.13亿主力资金净流入,同花顺果指数概念涨2.31%

(原标题:26.13亿主力资金净流入,同花顺果指数概念涨2.31%)图片来源于网络,如有侵权,请联系删除 截至11月6日收盘,同花顺果指数概念上涨2.31%,位居概念板块涨幅第8,板块内,17股上涨,东山精密涨停,蓝思科技、长盈精密、赛腾股份等涨幅居前,分别上涨9.60%、7.00%、5.61%。跌幅居前的有闻泰科技、蓝特光学等,分别下跌4.78%、1.33%。 今日涨跌幅居前的概念板块 概念 今日涨跌幅(%) 概念 今日涨跌幅(%) 磷化工 3.92 海南自贸区 -3.77 国家大基金持股 2.67 赛马概念 -2.91 PVDF概念 2.50 免税店 -2.28 存储芯片 2.46 冰雪产业 -1.62 共封装光学(CPO) 2.46 短剧游戏 -1.57 草甘膦 2.39 自由贸易港 -1.54 中芯国际概念 2.39 旅游概念 -1.42 同花顺果指数 2.31 家庭医生 -1.38 氟化工概念 2.29 DRG/DIP -1.37 化肥 2.29 特色小镇 -1.27 资金面上看,今日同花顺果指数概念板块获主力资金净流入26.13亿元,其中,15股获主力资金净流入,5股主力资金净流入超亿元,净流入资金居首的是东山精密,今日主力资金净流入10.69亿元,净流入资金居前的还有蓝思科技、工业富联、长盈精密等,主力资金分别净流入6.71亿元、5.12亿元、2.54亿元。 资金流入比率方面,蓝思科技、东山精密、中石科技等流入比率居前,主力资金净流入率分别为14.61%、14.05%、7.87%。(数据宝) 同花顺果指数概念资金流入榜 代码 简称 今日涨跌幅(%) 今日换手率(%) 主力资金流量(万元) 主力资金净流入比率(%) 002384 东山精密 10.00 7.43 106905.56 14.05 300433 蓝思科技 9.60 3.02 67142.21 14.61 601138 工业富联 1.30 0.87 51209.27 3.93 300115 长盈精密 7.00 8.67 25416.99 5.93 002241 歌尔股份 1.99 1.81 10223.89 5.64 600584 长电科技 2.08 2.73 9399.48 4.88 002600 领益智造 2.46 2.37 7022.00 2.77 300684 中石科技 1.85 6.94 4865.95 7.87 300136 信维通信 2.13 7.35 4779.72 2.25 002273 水晶光电 2.31 2.11 4268.33 6.08 603283 赛腾股份 5.61 7.73 3702.09 3.61 002938 鹏鼎控股 1.88 1.38 2369.51 1.44 601231 环旭电子 0.72 1.31 2332.72 3.39 688127 蓝特光学 -1.33 2.43 1102.98 3.30 0...
中红医疗:控股子公司参与集中带量采购项目 部分产品拟中选

中红医疗:控股子公司参与集中带量采购项目 部分产品拟中选

(原标题:中红医疗:控股子公司参与集中带量采购项目 部分产品拟中选)图片来源于网络,如有侵权,请联系删除 人民财讯11月4日电,中红医疗(300981)11月4日公告,控股子公司江西科伦医疗器械制造有限公司(简称“科伦医械”)参与了福建省莆田市、福州市,北京市,云南省曲靖市四个集中带量采购项目的投标工作,部分产品拟中选上述项目。中选产品包括一次性使用真空采血管、一次性使用雾化器、一次性使用静脉留置针等。科伦医械上述拟中选产品的采购周期内,采购地区的医疗机构将优先使用公司拟中选产品,并确保完成约定采购量,后续签订购销合同并实施后,将有利于进一步扩大中选产品的市场销售,提高市场占有率,提升品牌影响力,对公司长远发展产生积极影响。图片来源于网络,如有侵权,请联系删除...
华东医药竞逐银屑病百亿市场 罗氟司特乳膏上市申请获受理

华东医药竞逐银屑病百亿市场 罗氟司特乳膏上市申请获受理

(原标题:华东医药竞逐银屑病百亿市场 罗氟司特乳膏上市申请获受理) 银屑病患者迎来新希望!10月31日晚,华东医药(000963)发布公告称,全资子公司杭州中美华东制药有限公司收到国家药品监督管理局(NMPA)签发的《受理通知书》,罗氟司特乳膏(ZORYVE)0.3%上市许可申请获得受理,该药物适用于6岁及以上斑块状银屑病患者的局部外用治疗。 ZORYVE活性成分为罗氟司特(Roflumilast),是一种高活性和高选择性的非类固醇类磷酸二酯酶-4(PDE4)抑制剂,PDE4是一种细胞内酶,可增加促炎介质的生成并减少抗炎介质的生成,抑制PDE4可减轻炎症反应。 目前,ZORYVE被美国FDA批准用于治疗特应性皮炎、脂溢性皮炎和斑块状银屑病,是全球首个被批准用于治疗斑块型银屑病(包括间擦性银屑病)的局部外用PDE4抑制剂。 相较于既往获批的银屑病外用制剂,罗氟司特乳膏在临床应用中展现出显著优势。其疗效突出,能快速起效,有效减轻斑块并显著缓解瘙痒。在安全性方面,罗氟司特乳膏依托其特有的HydroARQ技术,形成质地轻盈、易于涂抹且快速吸收的保湿配方,大大提升了使用舒适度。 此前,罗氟司特乳膏在中国开展的斑块状银屑病Ⅲ期临床试验已获得积极的顶线结果。研究结果显示,罗氟司特乳膏(ZORYVE)0.3%在6岁及以上的斑块状银屑病患者中表现出积极的疗效和良好的安全性,达成研究主要终点,支持其国内申报上市。 目前在美国,ZORYVE已获批多个剂型与规格。ZORYVE0.05%乳膏被美国FDA批准用于治疗2至5岁儿童患者的轻度至中度特应性皮炎的局部治疗,ZORYVE0.15%乳膏被批准用于6岁及以上患者的轻度至中度特应性皮炎的局部治疗,ZORYVE0.3%乳膏被批准用于6岁及以上患者的斑块状银屑病的局部治疗,ZORYVE0.3%泡沫剂被批准用于治疗9岁及以上患者的脂溢性皮炎和12岁及以上患者的头皮和身体斑块状银屑病。 银屑病作为一种目前无法根治的慢性免疫性疾病,存在大量未满足的临床需求,在中国市场展现出尤为强劲的增长潜力和发展空间。 据华鑫证券研报,中国市场规模已从2018年的6.04亿美元快速攀升至2022年的14.36亿美元,年复合增长率高达24.2%,增速显著高于全球水平。并且,这一高增长态势预计将持续。根据弗若斯特沙利文数据,2023年中国银屑病药物市场规模达到了139亿元,预计到2032年该市场规模将达到894亿元,年复合增长率达到59.1%。 此次罗氟司特乳膏获得国家药品监督管理局受理,意味着华东医药在其核心的自身免疫领域再下一城。凭借其差异化的创新机制和卓越的产品特性,罗氟司特乳膏不仅有望在高速增长的银屑病市场中占据有利位置,更将助力华东医药提升在皮肤科及创新外用制剂领域的核心竞争力,为其长期发展注入新的动能。...
华软科技(002453)2025年三季报简析:净利润同比下降34.77%

华软科技(002453)2025年三季报简析:净利润同比下降34.77%

据证券之星公开数据整理,近期华软科技(002453)发布2025年三季报。根据财报显示,华软科技净利润同比下降34.77%。截至本报告期末,公司营业总收入2.61亿元,同比下降38.93%,归母净利润-1.25亿元,同比下降34.77%。按单季度数据看,第三季度营业总收入9043.75万元,同比下降49.19%,第三季度归母净利润-3299.49万元,同比下降1.03%。图片来源于网络,如有侵权,请联系删除 图片来源于网络,如有侵权,请联系删除 本次财报公布的各项数据指标表现不尽如人意。其中,毛利率-5.18%,同比减157.33%,净利率-48.59%,同比减116.49%,销售费用、管理费用、财务费用总计7000.21万元,三费占营收比26.8%,同比增26.16%,每股净资产1.13元,同比减26.0%,每股经营性现金流-0.06元,同比减165.51%,每股收益-0.15元,同比减34.8%图片来源于网络,如有侵权,请联系删除 证券之星价投圈财报分析工具显示: 业务评价:去年的净利率为-57%,算上全部成本后,公司产品或服务的附加值不高。从历史年报数据统计来看,公司近10年来中位数ROIC为-6.8%,中位投资回报极差,其中最惨年份2024年的ROIC为-20.03%,投资回报极差。公司历史上的财报非常一般,公司上市来已有年报14份,亏损年份6次,如无借壳上市等因素,价投一般不看这类公司。 偿债能力:公司现金资产非常健康。 财报体检工具显示: 建议关注公司现金流状况(货币资金/流动负债仅为70.72%、近3年经营性现金流均值/流动负债仅为-31.39%) 建议关注财务费用状况(近3年经营活动产生的现金流净额均值为负) 以上内容为证券之星据公开信息整理,由AI算法生成(网信算备310104345710301240019号),不构成投资建议。...
焦作万方(000612)2025年三季报简析:营收净利润同比双双增长,盈利能力上升

焦作万方(000612)2025年三季报简析:营收净利润同比双双增长,盈利能力上升

据证券之星公开数据整理,近期焦作万方(000612)发布2025年三季报。截至本报告期末,公司营业总收入49.82亿元,同比上升4.03%,归母净利润9.06亿元,同比上升71.58%。按单季度数据看,第三季度营业总收入16.73亿元,同比上升1.54%,第三季度归母净利润3.7亿元,同比上升119.64%。本报告期焦作万方盈利能力上升,毛利率同比增幅66.15%,净利率同比增幅64.94%。图片来源于网络,如有侵权,请联系删除 图片来源于网络,如有侵权,请联系删除 本次财报公布的各项数据指标表现尚佳。其中,毛利率20.9%,同比增66.15%,净利率18.19%,同比增64.94%,销售费用、管理费用、财务费用总计6721.81万元,三费占营收比1.35%,同比减8.58%,每股净资产5.87元,同比增13.25%,每股经营性现金流0.5元,同比减30.07%,每股收益0.76元,同比增71.56%图片来源于网络,如有侵权,请联系删除 证券之星价投圈财报分析工具显示: 业务评价:公司去年的ROIC为8.34%,资本回报率一般。去年的净利率为9.11%,算上全部成本后,公司产品或服务的附加值一般。从历史年报数据统计来看,公司近10年来中位数ROIC为4.34%,中位投资回报较弱,其中最惨年份2018年的ROIC为-4.85%,投资回报极差。公司历史上的财报相对一般,公司上市来已有年报28份,亏损年份4次,如无借壳上市等因素,价投一般不看这类公司。 偿债能力:公司现金资产非常健康。 分析师工具显示:证券研究员普遍预期2025年业绩在13.08亿元,每股收益均值在1.1元。 持有焦作万方最多的基金为1000增强LOF,目前规模为7.8亿元,最新净值2.5167(10月31日),较上一交易日上涨0.26%,近一年上涨32.21%。该基金现任基金经理为徐幼华 方�F。 以上内容为证券之星据公开信息整理,由AI算法生成(网信算备310104345710301240019号),不构成投资建议。...
海欣食品(002702)2025年三季报简析:净利润同比下降17.94%

海欣食品(002702)2025年三季报简析:净利润同比下降17.94%

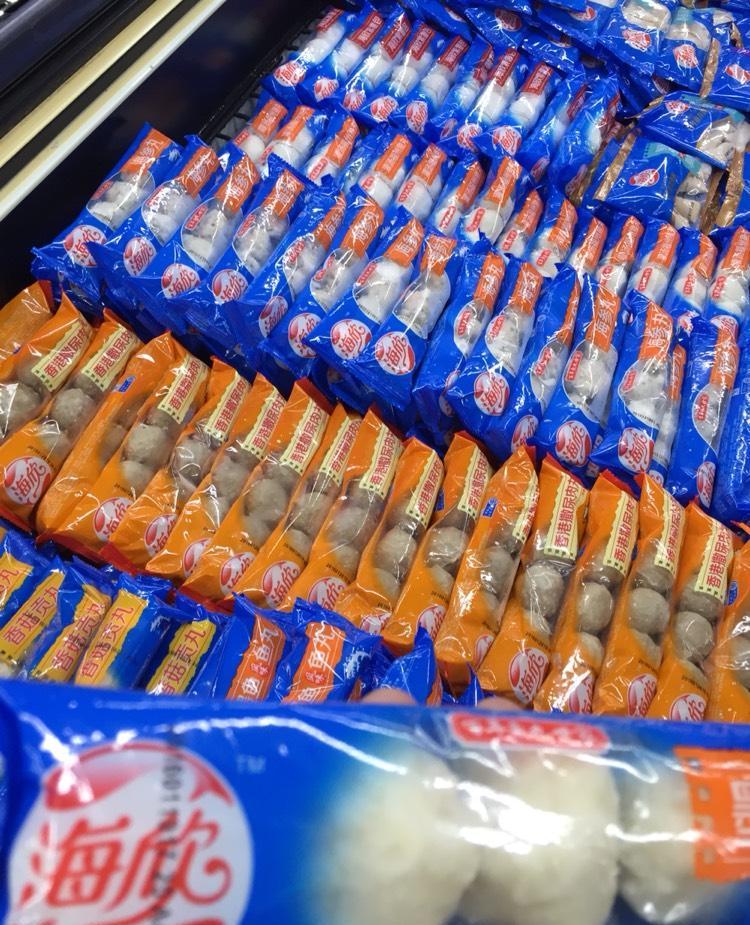
据证券之星公开数据整理,近期海欣食品(002702)发布2025年三季报。根据财报显示,海欣食品净利润同比下降17.94%。截至本报告期末,公司营业总收入9.7亿元,同比下降15.05%,归母净利润-2818.58万元,同比下降17.94%。按单季度数据看,第三季度营业总收入3.63亿元,同比下降14.82%,第三季度归母净利润-788.17万元,同比上升29.21%。图片来源于网络,如有侵权,请联系删除 图片来源于网络,如有侵权,请联系删除 本次财报公布的各项数据指标表现不尽如人意。其中,毛利率19.72%,同比增10.9%,净利率-3.03%,同比减47.43%,销售费用、管理费用、财务费用总计2.07亿元,三费占营收比21.33%,同比增20.47%,每股净资产1.88元,同比减3.86%,每股经营性现金流-0.15元,同比减320.32%,每股收益-0.05元,同比减17.63% 证券之星价投圈财报分析工具显示: 业务评价:去年的净利率为-2.19%,算上全部成本后,公司产品或服务的附加值不高。从历史年报数据统计来看,公司近10年来中位数ROIC为0.6%,中位投资回报较弱,其中最惨年份2015年的ROIC为-4.92%,投资回报极差。公司历史上的财报非常一般,公司上市来已有年报12份,亏损年份4次,如无借壳上市等因素,价投一般不看这类公司。 商业模式:公司业绩主要依靠营销驱动。需要仔细研究这类驱动力背后的实际情况。 财报体检工具显示: 建议关注公司现金流状况(货币资金/流动负债仅为15.81%、近3年经营性现金流均值/流动负债仅为15.98%) 建议关注公司债务状况(有息资产负债率已达22.37%) 分析师工具显示:证券研究员普遍预期2025年业绩在-700.0万元,每股收益均值在-0.01元。 最近有知名机构关注了公司以下问题:问:我们看到今年整体消费环境充满挑战,公司前三季度营收同比有所下滑。请在这种情况下,公司经营的核心亮点是什么? ?答:在行业竞争加剧的背景下,我们聚焦于“盈利质量的提升”和“运营韧性的增强”。虽然营收面临压力,但公司通过坚决的战略调整,前三季度在毛利率控制方面取得了有效进展。2025年前三季度公司整体毛利率结构持续改善,盈利质量提升,高毛利产品(毛利率20%以上)销售占比提升,同时大力削减了负毛利产品的销售,同比减少了负毛利产品的收入。 以上内容为证券之星据公开信息整理,由AI算法生成(网信算备310104345710301240019号),不构成投资建议。...
中金公司:第三季度净利润为22.36亿元,同比增长254.93%

中金公司:第三季度净利润为22.36亿元,同比增长254.93%

(原标题:中金公司:第三季度净利润为22.36亿元,同比增长254.93%)图片来源于网络,如有侵权,请联系删除 人民财讯10月29日电,中金公司(601995)10月29日发布2025年三季报,公司第三季度营业收入79.33亿元,同比增长74.78%;净利润22.36亿元,同比增长254.93%。2025年前三季度营业收入207.61亿元,同比增长54.36%;净利润65.67亿元,同比增长129.75%。本期营收增长主要系手续费及佣金净收入增长;及持有及处置以公允价值计量的金融工具产生的收益净额增加。...
飞马国际(002210)2025年三季报简析:净利润同比下降57.3%,公司应收账款体量较大

飞马国际(002210)2025年三季报简析:净利润同比下降57.3%,公司应收账款体量较大

据证券之星公开数据整理,近期飞马国际(002210)发布2025年三季报。截至本报告期末,公司营业总收入1.62亿元,同比下降24.89%,归母净利润1433.36万元,同比下降57.3%。按单季度数据看,第三季度营业总收入5315.13万元,同比下降46.51%,第三季度归母净利润1172.22万元,同比上升6061.12%。本报告期飞马国际公司应收账款体量较大,当期应收账款占最新年报归母净利润比达875.17%。图片来源于网络,如有侵权,请联系删除 图片来源于网络,如有侵权,请联系删除 本次财报公布的各项数据指标表现一般。其中,毛利率32.05%,同比增32.58%,净利率8.64%,同比减44.27%,每股净资产0.36元,同比增201.2%,每股经营性现金流0.02元,同比增18.58%,每股收益0.01元,同比减57.14% 证券之星价投圈财报分析工具显示: 业务评价:公司去年的ROIC为9.88%,近年资本回报率一般。公司业绩具有周期性。去年的净利率为11.84%,算上全部成本后,公司产品或服务的附加值一般。从历史年报数据统计来看,公司近10年来中位数ROIC为4.18%,中位投资回报较弱,其中最惨年份2020年的ROIC为-843.45%,投资回报极差。公司历史上的财报相对一般,公司上市来已有年报16份,亏损年份2次,显示生意模式比较脆弱。 商业模式:公司业绩主要依靠资本开支驱动,还需重点关注公司资本开支项目是否划算以及资本支出是否刚性面临资金压力。需要仔细研究这类驱动力背后的实际情况。 财报体检工具显示: 建议关注公司现金流状况(货币资金/流动负债仅为88.32%、近3年经营性现金流均值/流动负债仅为12.54%) 建议关注财务费用状况(财务费用/近3年经营性现金流均值已达120.24%) 建议关注公司应收账款状况(应收账款/利润已达875.17%) 持有飞马国际最多的基金为环境治理LOF,目前规模为1.82亿元,最新净值0.5959(10月29日),较上一交易日上涨1.29%,近一年上涨19.62%。该基金现任基金经理为赖中立。 以上内容为证券之星据公开信息整理,由AI算法生成(网信算备310104345710301240019号),不构成投资建议。...
云南铜业(000878)2025年三季报简析:营收净利润同比双双增长

云南铜业(000878)2025年三季报简析:营收净利润同比双双增长

据证券之星公开数据整理,近期云南铜业(000878)发布2025年三季报。根据财报显示,云南铜业营收净利润同比双双增长。截至本报告期末,公司营业总收入1377.43亿元,同比上升6.73%,归母净利润15.51亿元,同比上升1.91%。按单季度数据看,第三季度营业总收入488.3亿元,同比上升11.52%,第三季度归母净利润2.35亿元,同比下降49.36%。图片来源于网络,如有侵权,请联系删除 图片来源于网络,如有侵权,请联系删除 本次财报公布的各项数据指标表现一般。其中,毛利率3.08%,同比减9.88%,净利率1.37%,同比减17.06%,销售费用、管理费用、财务费用总计15.1亿元,三费占营收比1.1%,同比减6.71%,每股净资产7.65元,同比增3.55%,每股经营性现金流-2.53元,同比减74.99%,每股收益0.77元,同比增1.91% 证券之星价投圈财报分析工具显示: 业务评价:公司去年的ROIC为7.47%,历来资本回报率一般。去年的净利率为1.08%,算上全部成本后,公司产品或服务的附加值不高。从历史年报数据统计来看,公司近10年来中位数ROIC为5.4%,中位投资回报较弱,其中最惨年份2015年的ROIC为3.11%,投资回报一般。公司历史上的财报非常一般,公司上市来已有年报26份,亏损年份2次,显示生意模式比较脆弱。 财报体检工具显示: 建议关注公司现金流状况(货币资金/流动负债仅为20.9%) 建议关注公司债务状况(有息资产负债率已达47.73%) 分析师工具显示:证券研究员普遍预期2025年业绩在17.79亿元,每股收益均值在0.89元。 持有云南铜业最多的基金为平安养老2025一年持有期混合(FOF)A,目前规模为1.21亿元,最新净值1.0935(10月22日),较上一交易日下跌0.27%,近一年上涨6.56%。该基金现任基金经理为李正一。 最近有知名机构关注了公司以下问题:问:公司在资源获取上制定了怎样的战略规划?答:公司在经营好现有矿山、冶炼厂的基础上,积极关注优质资源项目。目前,公司正着手编制“十五五”规划,系统论证并前瞻布局未来资源获取战略。近年来,公司高度重视矿山资源接替与资源增储上产,持续加大资金投入开展各矿区地质综合研究、矿山深边部找探矿工作。公司目前主要拥有的普朗铜矿、大红山铜矿、羊拉铜矿等矿山,主要分布在三江成矿带,具有良好的成矿地质条件和进一步找矿潜力。2025年上半年,公司开展多项矿产勘查活动、矿山深边部找探矿工作。截止2025年6月末,公司保有铜资源矿石量9.56亿吨,铜资源金属量361.37万吨,铜平均品位0.38%,其中迪庆有色保有铜资源矿石量8.42亿吨,铜资源金属量278.22万吨,铜平均品位0.33%。 以上内容为证券之星据公开信息整理,由AI算法生成(网信算备310104345710301240019号),不构成投资建议。...
石化机械龙虎榜:营业部净买入1201.54万元

石化机械龙虎榜:营业部净买入1201.54万元

(原标题:石化机械龙虎榜:营业部净买入1201.54万元)图片来源于网络,如有侵权,请联系删除 石化机械今日跌停,全天换手率16.43%,成交额13.39亿元,振幅10.94%。龙虎榜数据显示,营业部席位合计净买入1201.54万元。图片来源于网络,如有侵权,请联系删除 深交所公开信息显示,当日该股因日跌幅偏离值达-11.36%上榜,营业部席位合计净买入1201.54万元。图片来源于网络,如有侵权,请联系删除 证券时报•数据宝统计显示,上榜的前五大买卖营业部合计成交2.78亿元,其中,买入成交额为1.45亿元,卖出成交额为1.33亿元,合计净买入1201.54万元。 具体来看,今日上榜营业部中,第一大买入营业部为华泰证券股份有限公司天津分公司,买入金额为4624.40万元,第一大卖出营业部为华林证券股份有限公司北京分公司,卖出金额为2921.17万元。 资金流向方面,今日该股主力资金净流出1.79亿元,其中,特大单净流出1.69亿元,大单资金净流出916.97万元。近5日主力资金净流出3.29亿元。 融资融券数据显示,该股最新(10月23日)两融余额为4.17亿元,其中,融资余额为4.17亿元,融券余额为30.36万元。近5日融资余额合计增加7972.84万元,增幅为23.67%,融券余额合计增加8.68万元,增幅40.05%。(数据宝) 石化机械10月24日交易公开信息 买/卖 会员营业部名称 买入金额(万元) 卖出金额(万元) 买一 华泰证券股份有限公司天津分公司 4624.40 2261.84 买二 中国银河证券股份有限公司北京中关村大街证券营业部 4321.13 19.44 买三 东方证券股份有限公司上海分公司 2031.95 0.43 买四 东方财富证券股份有限公司拉萨团结路第二证券营业部 2022.23 509.86 买五 平安证券股份有限公司金华宾虹路营业部 1385.99 65.86 卖一 华林证券股份有限公司北京分公司 19.80 2921.17 卖二 国投证券股份有限公司西安朱雀大街证券营业部 0.59 2801.14 卖三 开源证券股份有限公司西安高新成章路证券营业部 4.37 2447.49 卖四 华泰证券股份有限公司天津分公司 4624.40 2261.84 卖五 国泰海通证券股份有限公司长沙五一大道第二证券营业部 73.68 2255.37 注:本文系新闻报道,不构成投资建议,股市有风险,投资需谨慎。 ...