财经时评

野马电池发生21笔大宗交易 合计成交6374.62万元

野马电池发生21笔大宗交易 合计成交6374.62万元

(原标题:野马电池发生21笔大宗交易 合计成交6374.62万元)图片来源于网络,如有侵权,请联系删除 野马电池11月13日大宗交易平台共发生21笔成交,合计成交量283.19万股,成交金额6374.62万元。成交价格均为22.51元,相对今日收盘价折价18.18%。从参与大宗交易营业部来看,机构专用席位共出现在5笔成交的买方或卖方营业部中,合计成交金额为1251.56万元,净买入1251.56万元。图片来源于网络,如有侵权,请联系删除 进一步统计,近3个月内该股累计发生37笔大宗交易,合计成交金额为1.06亿元。 证券时报•数据宝统计显示,野马电池今日收盘价为27.51元,上涨10.00%,日换手率为6.10%,成交额为4.32亿元,全天主力资金净流入2.53亿元,近5日该股累计上涨7.97%,近5日资金合计净流入2.58亿元。 据天眼查APP显示,浙江野马电池股份有限公司成立于1996年11月06日,注册资本26134.64万人民币。(数据宝) 11月13日野马电池大宗交易一览 成交量(万股) 成交金额(万元) 成交价格(元) 相对当日收盘折溢价(%) 买方营业部 卖方营业部 21.00 472.71 22.51 -18.18 中信证券股份有限公司上海浦东新区东方路证券营业部 光大证券股份有限公司宁波悦盛路证券营业部 20.00 450.20 22.51 -18.18 机构专用 广发证券股份有限公司宁波分公司 20.00 450.20 22.51 -18.18 华泰证券股份有限公司南京文澜路证券营业部 光大证券股份有限公司宁波悦盛路证券营业部 20.00 450.20 22.51 -18.18 招商证券股份有限公司西安北大街证券营业部 光大证券股份有限公司宁波悦盛路证券营业部 18.00 405.18 22.51 -18.18 瑞银证券有限责任公司上海花园石桥路证券营业部 广发证券股份有限公司宁波分公司 17.80 400.68 22.51 -18.18 华鑫证券有限责任公司深圳财富大厦证券营业部 光大证券股份有限公司宁波悦盛路证券营业部 17.50 393.93 22.51 -18.18 国海证券股份有限公司机构席位 光大证券股份有限公司宁波悦盛路证券营业部 13.50 303.89 22.51 -18.18 国泰海通证券股份有限公司总部 广发证券股份有限公司宁波分公司 13.00 292.63 22.51 -18.18 国泰海通证券股份有限公司深圳红荔西路证券营业部 光大证券股份有限公司宁波悦盛路证券营业部 13.00 292.63 22.51 -18.18 广发证券股份有限公司西安�哄贝蟮乐と�营业部 光大证券股份有限公司宁波悦盛路证券营业部 13.00 292.63 22.51 -18.18 国都证券股份有限公司江苏分公司 光大证券股份有限公司宁波悦盛路证券营业部 13.00 292.63 22.51 -18.18 华泰证券股份有限公司深圳后海中心路证券营业部 广发证券股份有限公司宁波分公司 12.00 270.12 22.51 -18.18 国泰海通证券股份有限公司总部 广发证券股份有限公司宁波分公司 9.00 202.59 22.51 -18.18 华泰证券股份有限公司广东分公司 光大证券股份有限公司宁波悦盛路证券营业部 9.00 202.59 22.51 -18.18 中信建投证券股份有限公司北京望京证券营业部 光大证券股份有限公司宁波悦盛路证券营业部 8.90 200.34 22.51 -18.18 机构专用 光大证券股份有限公司宁波悦盛路证券营业部 8.90 200.34 22.51 -18.18 长城证券股份有限公司总部 广发证券股份有限公司宁波分公司...
瑞泰新材成交额创2024年4月10日以来新高

瑞泰新材成交额创2024年4月10日以来新高

(原标题:瑞泰新材成交额创2024年4月10日以来新高)图片来源于网络,如有侵权,请联系删除 数据宝统计,截至14:03,瑞泰新材成交额17.09亿元,创2024年4月10日以来新高。最新股价上涨16.54%,换手率9.31%。上一交易日该股全天成交额为3.11亿元。图片来源于网络,如有侵权,请联系删除 据天眼查APP显示,江苏瑞泰新能源材料股份有限公司成立于2017年04月21日,注册资本73333.33万人民币。(数据宝) 注:本文系新闻报道,不构成投资建议,股市有风险,投资需谨慎。 ...
信息量大!国家统计局,最新发布!

信息量大!国家统计局,最新发布!

(原标题:信息量大!国家统计局,最新发布!)图片来源于网络,如有侵权,请联系删除 10月27日,国家统计局公布数据显示,1―9月份,规模以上工业企业利润同比增长3.2%,为去年8月份以来各月累计最高增速;较1―8月份加快2.3个百分点,呈现加快恢复态势。这一表现是量、价和利润率同时改善的结果,特别是高技术制造业和装备制造业两大行业作用明显,不同规模类型企业利润均有改善。图片来源于网络,如有侵权,请联系删除 单月规上工业企业利润连续两月同比增长超20% 从单月表现看,9月份,规模以上工业企业利润同比增长21.6%,较8月份加快1.2个百分点。图片来源于网络,如有侵权,请联系删除 工业企业利润加快恢复是量、价和利润率共同作用的结果。国家统计局工业统计司首席统计师于卫宁介绍,1―9月份,规模以上工业企业营业收入同比增长2.4%,较1―8月份加快0.1个百分点。其中,9月份营业收入增长2.7%,较8月份加快0.8个百分点,营业收入当月增速连续两个月加快,为企业盈利持续恢复创造有利条件。 国家金融与发展实验室特聘高级研究员庞溟对券商中国记者表示,除了营收同比增长提速,产成品存货周转天数继续减少,反映出在政策端继续发力、需求端持续改善的背景下,工业品销售有所改善。 从营收利润率来看,9月份规模以上工业企业营业收入利润率为5.49%,同比提高0.85个百分点,已连续两个月提高。庞溟表示,与8月份利润率相比大致保持稳定,且每百元营业收入中的成本和费用继续环比减少,表明企业在成本控制和产品结构优化方面继续取得积极进展。 此外,工业产品出厂单月价格降幅持续收窄也为工业企业利润恢复提供有利条件。 “规模以上工业企业利润走出‘稳步回升、结构优化’的复苏曲线,整体盈利韧性显著增强。”川财证券首席经济学家陈雳对记者表示,央行定向降准释放流动性,企业用电成本、融资成本同步下降,盈利空间进一步打开。 装备制造业、高技术制造业对利润恢复贡献突出 装备制造业对工业企业利润恢复发挥着“压舱石”的作用。于卫宁指出,1―9月份装备制造业部分行业实现利润的较快增长,对工业企业利润恢复形成有力支撑。 据介绍,1―9月份,规模以上装备制造业利润同比增长9.4%,拉动全部规模以上工业企业利润增长3.4个百分点。其中,9月份装备制造业利润增长25.6%,拉动当月全部规模以上工业企业利润增长10.5个百分点。从行业看,1―9月份,装备制造业的8个行业利润全部实现增长。 高技术制造业成为工业企业高质量发展的重要动力。于卫宁指出,1―9月份,规模以上高技术制造业利润同比增长8.7%,较1―8月份加快2.7个百分点,拉动全部规模以上工业企业利润增长1.6个百分点。其中,9月份高技术制造业利润两位数增长,增速达26.8%,拉动当月全部规模以上工业企业利润增长6.1个百分点。 从行业看,1―9月份,在航空航天产业高速发展的背景下,航空航天器及设备制造利润增长11.3%;智能化、自动化领域创新持续推进,带动智能消费设备制造、电子器件制造、电子工业专用设备制造等行业利润分别增长81.6%、39.7%、25.5%;精密仪器制造高质量发展效果显现,光学仪器制造、专用仪器仪表制造等行业利润分别增长45.2%、17.5%。 陈雳认为,高技术制造业和装备制造业两大行业成为9月单月利润大幅改善的核心引擎,凸显新质生产力对工业盈利的支撑作用。 不同规模工业企业利润同比均实现增长 值得关注的是,无论是行业的利润增长面和回升面,还是不同规模类型企业利润情况都有改善。 数据显示,1―9月份,在41个工业大类行业中,有23个行业利润同比增长,增长面超过五成。从回升面看,1―9月份,有26个行业利润增速较1―8月份加快或降幅收窄、由降转增,回升面超过六成。而随着大型工业企业前9个月利润增速转正后,1―9月份,规模以上工业大型、中型、小型企业利润同比均实现增长。 庞溟认为,9月工业企业利润增长面和回升面进一步扩大,大中小型企业盈利能力均有改善,说明行业间分化有所缓解,结构性修复趋势明显。在全球经济不确定性仍存的背景下,中国工业体系展现出强大韧性、动能和适应力。未来,随着内需持续释放、技术创新加快、政策支持精准显效,工业企业经营状况和盈利能力有望延续稳中向好的态势。 陈雳判断,工业企业利润修复短期仍有动力:国内扩大内需政策将持续发力,消费、投资需求有望进一步释放,叠加新动能行业保持高增长,短期内工业企业利润仍将维持回升态势。外部挑战在于全球经济复苏节奏放缓、地缘政治冲突及贸易保护主义...
中国信通院:8月国内市场手机出货量2260.3万部,同比下降6%

中国信通院:8月国内市场手机出货量2260.3万部,同比下降6%

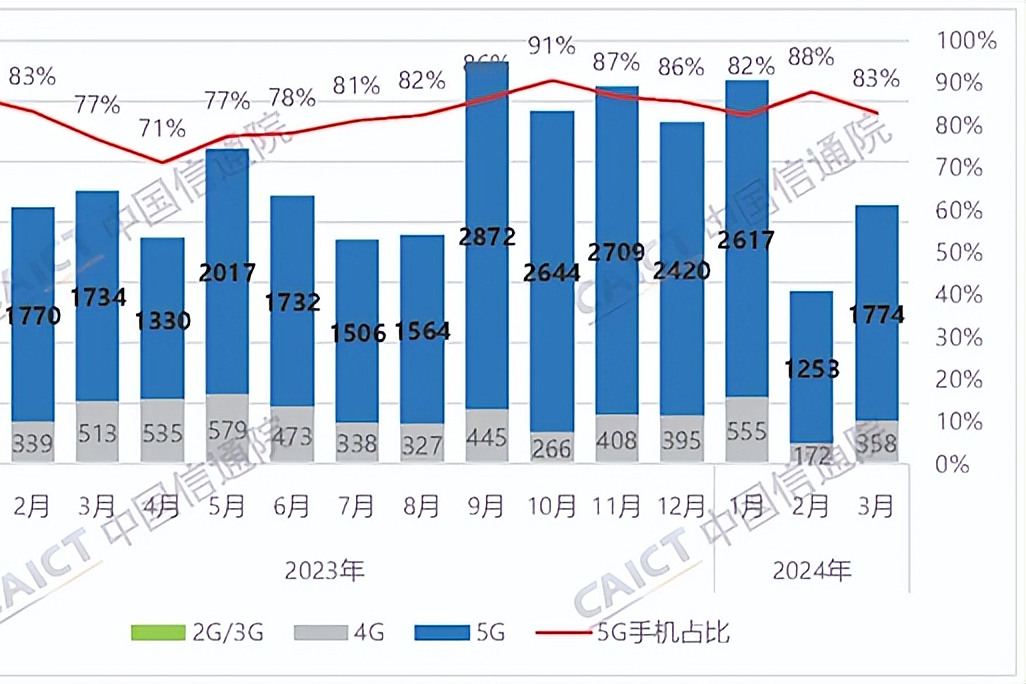
(原标题:中国信通院:8月国内市场手机出货量2260.3万部,同比下降6%)图片来源于网络,如有侵权,请联系删除 人民财讯10月24日电,中国信通院数据,2025年8月,国内市场手机出货量2260.3万部,同比下降6.0%,其中,5G手机1999.2万部,同比增长1.2%,占同期手机出货量的88.4%。2025年1―8月,国内市场手机出货量1.92亿部,同比下降1.7%,其中,5G手机1.63亿部,同比下降1.0%,占同期手机出货量的85.1%。图片来源于网络,如有侵权,请联系删除...
可口可乐公司第三季度营收增长5% 净利润增长29%

可口可乐公司第三季度营收增长5% 净利润增长29%

(原标题:可口可乐公司第三季度营收增长5% 净利润增长29%)图片来源于网络,如有侵权,请联系删除 人民财讯10月21日电,10月21日,可口可乐公司发布财报显示,公司2025年第三季度营收同比增长5%至124.55亿美元,净利润为36.83亿美元,同比增长29%。销量方面,该季度全球单箱销量增长1%,其中无糖可口可乐全球销量增长14%。图片来源于网络,如有侵权,请联系删除 可口可乐公司董事会主席兼首席执行官詹鲲杰表示,尽管整体环境仍面临诸多挑战,但公司始终保持灵活,按需调整战略并投资于长期增长,通过全品类饮料组合为消费者提供多样化选择。...
今年以来科创板累计募资151.36亿元,超去年全年

今年以来科创板累计募资151.36亿元,超去年全年

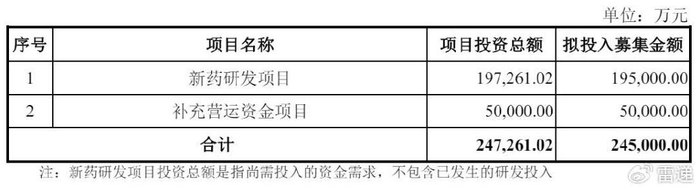
(原标题:今年以来科创板累计募资151.36亿元,超去年全年)图片来源于网络,如有侵权,请联系删除 证券时报•数据宝统计显示,以发行日期为基准统计,截至10月16日,今年以来科创板累计有9家公司发行新股,累计募资金额达151.36亿元,单家公司平均募集资金16.82亿元。分区间来看,募资金额超10亿元的有5家,募资金额5亿元至10亿元的有3家,募资金额在5亿元以下的有1家。图片来源于网络,如有侵权,请联系删除 西安奕材为今年以来募资金额最多的科创板公司,首发募集资金达46.36亿元,募资主要投向西安奕斯伟硅产业基地二期项目等;其次是禾元生物,募资金额为25.99亿元,募资主要用于植物源重组人血清白蛋白产业化基地建设项目,补充流动资金,新药研发项目等。募资金额较多的还有屹唐股份、影石创新、兴福电子等,分别募资24.97亿元、19.38亿元、11.68亿元。图片来源于网络,如有侵权,请联系删除 发行价格方面,今年已发行的科创板股平均首发价格为21.09元,发行价最高的是影石创新,发行价为47.27元,思看科技、禾元生物次之,发行价分别为33.46元、29.06元,发行价较低的有屹唐股份、西安奕材等,首发价格分别为8.45元、8.62元。 市盈率方面,已发行的科创板公司发行市盈率在6.14倍至51.55倍,平均值30.03倍,中位数26.35倍,发行市盈率最高的是屹唐股份,发行市盈率达51.55倍,相对于行业均值,有2家公司发行市盈率高于行业均值,占比28.57%,低于行业均值的有影石创新、思看科技、海博思创等共5家。 从地域分布来看,今年已发行的科创板公司主要集中在北京市、江苏省、湖北省,分别有2家、2家、2家公司,募资金额排名居前的地区分别是陕西省、湖北省、北京市,年内募资金额分别为46.36亿元、37.67亿元、33.59亿元。(数据宝) 今年以来已发行的科创板公司 代码 简称 发行日期 发行价(元) 发行市盈率(倍) 募集资金(亿元) 688783 西安奕材 2025.10.16 8.62 46.36 688765 禾元生物 2025.10.14 29.06 25.99 688729 屹唐股份 2025.06.27 8.45 51.55 24.97 688775 影石创新 2025.05.30 47.27 20.04 19.38 688545 兴福电子 2025.01.13 11.68 40.46 11.68 688411 海博思创 2025.01.16 19.38 6.14 8.61 688583 思看科技 2025.01.06 33.46 23.00 5.69 688755 汉邦科技 2025.05.07 22.77 26.35 5.01 688757 胜科纳米 2025.03.14 9.08 42.64 3.66 注:本文系新闻报道,不构成投资建议,股市有风险,投资需谨慎。 科创零距离、新股追踪 科创板、新股、一级市场、融资、次新股、上市、首发、募资、募集资金、融资...
海天瑞声发生2笔大宗交易 合计成交890.73万元

海天瑞声发生2笔大宗交易 合计成交890.73万元

(原标题:海天瑞声发生2笔大宗交易 合计成交890.73万元)图片来源于网络,如有侵权,请联系删除 海天瑞声9月30日大宗交易平台共发生2笔成交,合计成交量8.48万股,成交金额890.73万元。成交价格均为105.00元,相对今日收盘价折价18.61%。 进一步统计,近3个月内该股累计发生46笔大宗交易,合计成交金额为1.88亿元。 证券时报•数据宝统计显示,海天瑞声今日收盘价为129.01元,上涨8.60%,日换手率为8.81%,成交额为6.77亿元,全天主力资金净流入3244.70万元,近5日该股累计上涨7.32%,近5日资金合计净流入4957.15万元。 两融数据显示,该股最新融资余额为3.40亿元,近5日增加2148.77万元,增幅为6.76%。 据天眼查APP显示,北京海天瑞声科技股份有限公司成立于2005年05月11日,注册资本6032.518万人民币。(数据宝) 9月30日海天瑞声大宗交易一览 成交量(万股) 成交金额(万元) 成交价格(元) 相对当日收盘折溢价(%) 买方营业部 卖方营业部 5.50 577.50 105.00 -18.61 中信证券股份有限公司上海分公司 华泰证券股份有限公司南京中山东路华泰证券大厦证券营业部 2.98 313.23 105.00 -18.61 国泰海通证券股份有限公司总部 华泰证券股份有限公司南京中山东路华泰证券大厦证券营业部 注:本文系新闻报道,不构成投资建议,股市有风险,投资需谨慎。 ...
C云汉龙虎榜:营业部净买入1.14亿元

C云汉龙虎榜:营业部净买入1.14亿元

(原标题:C云汉龙虎榜:营业部净买入1.14亿元)图片来源于网络,如有侵权,请联系删除 C云汉今日上涨332.59%,全天换手率81.95%,成交额14.29亿元,振幅24.52%。龙虎榜数据显示,营业部席位合计净买入1.14亿元。图片来源于网络,如有侵权,请联系删除 深交所公开信息显示,当日该股因无价格涨跌幅限制上榜,营业部席位合计净买入1.14亿元。 证券时报•数据宝统计显示,上榜的前五大买卖营业部合计成交1.71亿元,其中,买入成交额为1.42亿元,卖出成交额为2835.86万元,合计净买入1.14亿元。 具体来看,今日上榜营业部中,第一大买入营业部为国金证券股份有限公司深圳分公司,买入金额为3127.42万元,第一大卖出营业部为东方财富证券股份有限公司拉萨东环路第二证券营业部,卖出金额为626.93万元。 资金流向方面,今日该股主力资金净流入5.51亿元,其中,特大单净流入3.05亿元,大单资金净流入2.46亿元。近5日主力资金净流入5.51亿元。(数据宝) C云汉9月30日交易公开信息 买/卖 会员营业部名称 买入金额(万元) 卖出金额(万元) 买一 国金证券股份有限公司深圳分公司 3127.42 118.32 买二 东方财富证券股份有限公司拉萨团结路第二证券营业部 2451.32 551.45 买三 中国银河证券股份有限公司厦门湖滨中路证券营业部 2329.14 40.86 买四 东方财富证券股份有限公司拉萨东环路第二证券营业部 2038.64 626.93 买五 东方财富证券股份有限公司拉萨金融城南环路证券营业部 1592.81 435.12 卖一 东方财富证券股份有限公司拉萨东环路第二证券营业部 2038.64 626.93 卖二 东方财富证券股份有限公司拉萨团结路第二证券营业部 2451.32 551.45 卖三 东方财富证券股份有限公司拉萨东环路第一证券营业部 1425.62 550.42 卖四 东方财富证券股份有限公司拉萨团结路第一证券营业部 1261.47 512.77 卖五 东方财富证券股份有限公司拉萨金融城南环路证券营业部 1592.81 435.12 注:本文系新闻报道,不构成投资建议,股市有风险,投资需谨慎。 ...
逾六成私募将重仓过节

逾六成私募将重仓过节

(原标题:逾六成私募将重仓过节)图片来源于网络,如有侵权,请联系删除 国庆长假临近,私募基金的仓位选择及对节后行情的研判,备受关注。 最新调查结果显示,六成以上私募选择重仓甚至满仓过节,并普遍看好行情趋势在节后延续,私募整体仓位指数也升至了年内新高。图片来源于网络,如有侵权,请联系删除 与此同时,部分私募也提醒投资者关注假期期间外围市场或出现的扰动情况。在投资主线上,大部分私募看好科技成长方向,另一些私募则选择押注新能源、房地产产业链的估值修复。图片来源于网络,如有侵权,请联系删除 逾六成私募选择重仓过节 长假在即,私募如何平衡机会与风险?私募排排网调查数据显示,65.38%的私募倾向于重仓或满仓过节(仓位>70%),认为假期期间外围市场扰动有限,国内基本面和政策环境提供了充足的安全边际。这些私募表示,节前的行情调整已释放了部分风险,节后市场有望延续反弹格局,因此选择了积极持仓。 此外,17.31%的私募选择中等偏重仓位过节(50%≤仓位≤70%),其逻辑在于假期存在不确定性,但个股的结构性机会仍值得把握,因此仓位保持了适度进攻;11.54%的私募则选择中等偏轻仓位过节(30%≤仓位<50%),这部分私募强调长假期间外围市场的扰动风险不容忽视,因此采取稳健策略更为合适;仅有5.77%的私募选择轻仓过节(仓位<30%),其态度显然相对谨慎,认为节前市场涨幅已较大,节后存在调整的概率。 整体而言,尽管有一部分资金因担心假期“黑天鹅”扰动而在节前倾向于审慎,但上述择仓数据仍透露私募情绪明显偏向乐观。 根据私募排排网最新数据,截至9月19日,股票私募仓位指数为78.41%,较前一周上升0.37个百分点,连涨两周并刷出年内新高。这一变化,也是节前私募普遍加仓趋势的映射。 融智投资FOF基金经理李春瑜认为,私募普遍加仓的背后,原因有三:一是近期A股市场持续反弹带来了较为明显的赚钱效应,提振了投资者信心;二是政策面积极发力,为市场提供了坚实的支撑;三是结构性机会凸显,尤其是AI、半导体、新能源等新兴产业板块吸引了大量资金进场。 投资主线聚焦科技成长 对于国庆节后,A股走势将如何演绎的问题,调查结果显示,70.19%的私募对此持有乐观态度。 他们认为,节前市场的震荡整理属于蓄势阶段,节后在政策与资金的共同推动下,行情有望逐步回升。“假期的不确定性逐渐被市场预期所消化,节后上涨空间值得期待。”一家百亿私募机构在调研中表示。 相对而言,20.19%的私募对节后行情持有中性观点,认为大盘指数可能继续维持震荡,但结构性机会仍然丰富。尤其是行业和主题的分化,可能会成为节后资金博弈的主线;9.62%的私募则对节后行情表示谨慎,他们的担忧在于大盘短期上涨过快,以及假期期间可能出现的外部扰动。“节后市场或进入震荡调整阶段,投资者需适当降低预期。”投资策略偏于价值风格的一家私募表示。 具体到可能存在的市场风格演变,有62.50%的私募认为节后A股风格将趋于均衡,科技成长、价值蓝筹、白马股等将呈现轮动表演。基于这一判断,这些机构显然预期节后市场资金不会单边偏好某类资产,而是进入相对平衡的阶段。 对于成长风格,23.08%的私募表示坚定看好。他们认为,AI、半导体等科技板块仍有望持续强势;14.42%的私募则预计节后可能出现“高低切换”,此前滞涨的传统行业、高股息蓝筹等或迎来补涨行情。 至于节后的投资主线,私募的判断相对集中。其中,59.62%的私募看好科技成长方向,表示重点关注AI、半导体、人形机器人、智能驾驶、创新药等领域。他们认为,这些产业不仅受益于政策扶持,更是未来经济转型的关键动力;21.15%的私募则表示看好新能源、房地产产业链的估值修复,认为随着行业政策逐步明朗,低估值板块可能提供反弹机会。 此外,7.69%的私募看好高股息方向,比如银行、保险、公用事业等...
“并购六条”一周年:市场活力释放 投行能力待升级

“并购六条”一周年:市场活力释放 投行能力待升级

(原标题:“并购六条”一周年:市场活力释放 投行能力待升级)图片来源于网络,如有侵权,请联系删除 证券时报记者 许盈 谭楚丹图片来源于网络,如有侵权,请联系删除 证监会“并购六条”政策落地一年来,中国并购市场持续升温,券商投行在财务顾问业务中的参与深度与广度不断提升。 与此同时,A股并购重组市场生态实现从“量”到“质”的转变,科创属性成为本轮并购潮中最鲜明的标签。面对标的估值、产业协同、未盈利资产并购等新挑战,长期以首发(IPO)业务为主的投行,如今在复杂交易执行、跨行业估值定价、投后整合管理等环节,面临新的考验。 展现前所未有的活力 2024年9月24日,证监会发布了《关于深化上市公司并购重组市场改革的意见》(市场称为“并购六条”),之后,A股并购重组市场在变革中展现出前所未有的活力,券商投行并购业务收入也迎来结构性增长。数据显示,2024年9月至2025年8月,上市公司首次披露的重大资产重组交易达163起,交易总额超4724亿元,同比分别增长117.3%和172.9%。 国联民生证券副总裁、国联民生承销保荐公司董事长徐春向证券时报记者表示,政策支持带来新业务空间,并购业务市场潜力巨大,属蓝海市场。随着中国经济从高速增长转向高质量发展,许多行业从“增量竞争”进入“存量整合”阶段,并购是企业实现产业整合、升级转型、赛道转换、市值管理的重要途径和工具。相较IPO业务,并购市场基本无容量限制。 多位券商人士向记者表示,在一线业务中明显感受到,过去一年并购的鲜明主旋律是产业导向,其中“硬科技”最为突出。 申港证券副总裁吴晶介绍,产业并购正替代“市值管理”成为交易的底层逻辑。据其观察,本轮并购潮中的产业并购占比超过75%,较2023年提高近30个百分点。跨界并购虽然放量,但90%以上围绕“新质生产力”――如半导体、新能源、医药生物、工业软件,政策明确不符合商业逻辑的跨界仍然从严监管。 中泰证券相关负责人也表示,当前市场上并购标的明显集中于半导体、生物医药、高端制造等新兴行业,多为细分领域的隐形冠军。在估值方面,标的估值普遍较一级市场有一定折价,动态市盈率多数保持在8倍~12倍的合理区间。并购方则主要来自高端制造、生物医药等行业,并购动机一方面以产业技术卡位为主――尤其是国企主导的战略性重组,另一方面以上市公司推动转型、布局第二生长曲线为动力。 直面并购业务挑战 当前,券商并购业务正迎来前所未有的战略机遇期,但并购业务的撮合对券商综合能力提出了较高要求。 徐春表示,交易成功只是并购业务迈出的第一步,后续的文化融合、人员调整、业务协同、管理对接才是决定并购最终成败的关键。同时,目前还未建立起市场化的收费模式。市场上从事并购交易撮合的,除了券商投行外,还有专业的财务顾问机构(FA)甚至个人,与他们相比,各方更强调券商的通道功能,而弱化了券商的撮合功能和作用。 中泰证券相关负责人表示,当前资本市场处于转型期,多数上市公司需通过并购实现自身良性发展或转型,而上市公司并购需满足交易各方利益诉求,且符合监管机构审核要求。这就要求从业者具备较高的资源整合、利益诉求调和及方案设计落地能力,更需具备对交易各方预期的管理协调能力。 相对于IPO、再融资等标准化业务,并购业务具有撮合难度大、项目周期长、整合风险高等特点,对券商的竞争力提出更高要求。西南证券总经理杨雨松表示,一是全链条服务能力,需具备“一站式”服务能力;二是优质标的储备和谈判能力,在并购撮合率较低的情况下,匹配买卖双方的前提是有足够优质的标的及个性化、定制化交易方案设计能力。 兴业证券相关负责人认为:“券商要增加对新兴行业、新技术、各类新政策的了解,加强估值定价能力,提高资源的整合和交易撮合能力。” 吴晶也谈到,券商须彻底告别过去“通道制”下的业务模式,全面升级能力,从通道服务转向生态整合。 未盈利资产收购 考验投行业务能力 多位券商投行人士告诉记者,未盈利标的交易活跃度显著提升是“并购六条”政策实施后的重要变化,这也考验券商的估值定价、风险识别、合规披露等能力。 “政策发布后新公告的14起收购未盈利资产案例中,市场化交易占比已达一半。”吴晶观察到,这一变化表明,买卖双方在市场化谈判中开始就未盈利资产的估值和风险分担达成共识,科创板预计将成为这场“包容性试验”的主战场。 尽管政策明确支持收购优质未盈利资产,但实际案例仍较少。在业内人士看来,估值难题是首要障碍。华福证券总裁助理王俊兴认为,“标的估值增值率一旦超过100%,其合理性易受质疑”,这使得交易定价环节较难达成一致。吴晶也表示,缺乏足够多的成功案例作为可参考的估值锚点,导致每笔交易近乎“个案”,谈判成本极高。同时,未盈利资产对中介机构的专业能力提出极高要求,需其不仅能看懂财务,还要能深度理解产业和技术。 为此,已有券商采取措施。杨雨松告...