深度报道

军信股份港股IPO,聚焦垃圾焚烧发电,客户集中度较高

军信股份港股IPO,聚焦垃圾焚烧发电,客户集中度较高

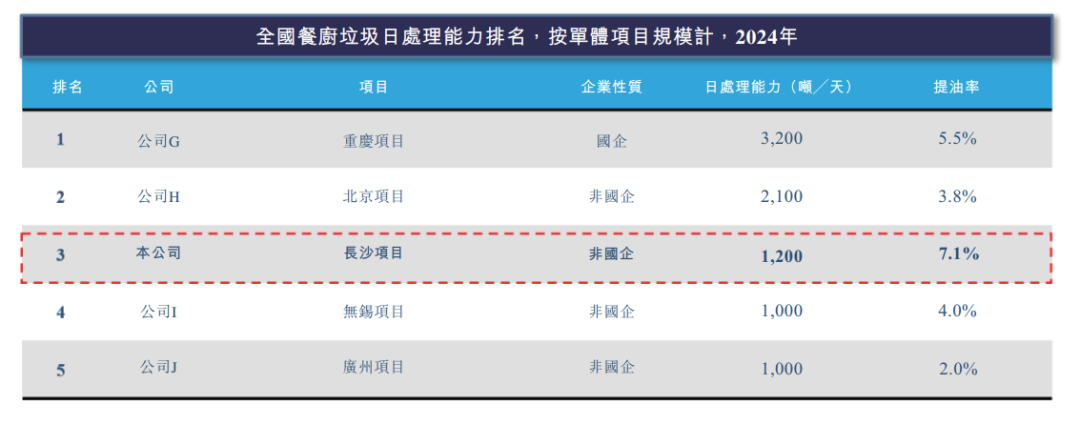
(原标题:军信股份港股IPO,聚焦垃圾焚烧发电,客户集中度较高)图片来源于网络,如有侵权,请联系删除 日常生活中产生的垃圾可以通过高温燃烧并回收热能用于发电及供热,这是生活垃圾无害化处理的最主要方式,这样既环保,还能赚钱。图片来源于网络,如有侵权,请联系删除 目前,垃圾发电领域已跑出不少上市公司,而军信股份(301109.SZ)在A股上市三年多后,又冲击港股IPO。图片来源于网络,如有侵权,请联系删除 格隆汇获悉,近日,湖南军信环保股份有限公司(简称“军信股份”)向港交所递交招股书,拟在香港主板上市,中金公司、中信证券为联席保荐人。 军信股份来自湖南长沙,主营业务包括垃圾焚烧发电、污泥处置、污水处理、垃圾填埋和灰渣处理处置等,2022年在深交所上市。截至8月18日收盘,其总市值为113亿元。 如今垃圾发电生意好做吗?不妨通过军信股份来一探究竟。 1 湖南长沙冲出一家垃圾焚烧发电IPO,三年累计派息超12亿 军信股份总部位于湖南省长沙市望城区,其前身湖南军信污泥处置有限公司成立于2011年,并在2017年改制为股份有限公司。截至今年3月底,军信股份共有1610名员工。 招股书显示,军信股份曾在2022年、2023年及2024年分别宣派及派付股息3.69亿元、3.69亿元、5.07亿元,三年累计派息超12亿元。 股权结构方面,截至2025年8月8日,戴道国、李孝春、军信集团及道信投资有权控制军信股份已发行股本总额约64.92%,为控股股东。其中,戴道国与岳母李孝春签订了一致行动协议。 公司董事长兼执行董事戴道国今年62岁,在创立军信股份前,戴道国曾担任湖南军信公路桥梁建设有限公司董事长,自2006年12月起担任军信集团 (前称湖南军信环保建设开发有限公司)的执行董事兼总经理,开始涉足固废处理及绿色能源行业。 执行董事兼总经理冷朝强今年59岁,他曾先后担任军信公路桥梁行政办公室副主任及项目经理,在固废处理及绿色能源行业拥有丰富经验。 执行董事胡世梯今年53岁,1994年7月在湖南师范大学获得化学教育学士学位。胡世梯在仁和环保、仁华环保科技等公司担任高管,2024年11月加入军信股份。 公司执行董事、董事会秘书兼副总经理覃事顺今年39岁,他分别于2007年及2010年获得湘潭大学公共管理学士学位及行政管理硕士学位,曾在军信集团担任主要行政及项目协调职务。 此外,戴道国的侄子戴彬担任公司执行董事兼首席财务官,戴彬今年35岁,曾任职于军信集团财务部。他通过参加远程学习课程的方式于2023年6月获湖南工商大学财务管理专业大学文凭。 2 聚焦垃圾焚烧发电等业务,客户集中度较高 军信股份提供废物综合处理及资源利用专业解决方案,通过长沙垃圾焚烧发电项目、浏阳项目、平江项目提供垃圾清洁焚烧发电及绿色能源。 此外,公司的长沙环保产业园还涵盖各种与污泥、渗滤液、飞灰及其他相关的废物处理项目。 军信股份2024年末完成对仁和的收购,业务进一步扩展至生活垃圾中转处理与转运,以及餐厨垃圾无害化处理与资源利用。但收购后,内部系统差异、员工期望差异及地区监管要求的不同,可能会加大整合风险。 垃圾焚烧发电项目通常通过上网电力销售收入、垃圾处置费实现盈利,而餐厨垃圾处理及资源化利用项目主要通过处理服务费、沼气发电收益、工业级混合油及生物柴油销售实现收益。 具体来看,2022年至2025年前三个月,军信股份的电力销售收入占总收入的比例从42.7%降至29.4%;废物处理服务收入占比从51.9%降至32.9%;生活垃圾的中转处理、压缩及转运业务从2024年开始产生收入,2025年1-3月占比为22.1%;餐厨垃圾收集、工业级混合油销售等业务收入占比较低。 公司核心业务的财务表现概要,图片来源于招股书 从垃圾焚烧的流程来看,生活垃圾经城市收运系统转运至焚烧厂,称重后暂存于垃圾储坑,渗滤液由底部收集系统送入污水处理系统。 发酵后,垃圾经上料系统供料至焚烧炉,燃油点火及SNCR系统辅助控温与减排,焚烧产生的高温热能由余热锅炉回收发电。 烟气经反应塔、布袋除尘器净化,去除酸性气体、颗粒物、重金属及二恶英,飞灰螯合固化后安全填埋,尾气达标排放。 焚烧及无害化处理流程,图片来源于招股书 2022年、2023年、2024年及2025年1-3月(简称“报告期”),军信股份的供应商包括独立工程承包商及设备供应商,公司向五大供应商的采购额分别占总采购额的22.8%、33.5%、37.1%及34.9%。 报告期内,军信股份的客户主要为当地政府机关及电网公司,包括长沙市城市管理局、国网湖南省电力有限公司、平江县城管局、湖南湘新水务环保投资建设有限公司等,五大客户产生的收入分别占军信股份总收入的93%以上,存在客户集中度...
证监会同意云汉芯城创业板IPO注册申请

证监会同意云汉芯城创业板IPO注册申请

(原标题:证监会同意云汉芯城创业板IPO注册申请)图片来源于网络,如有侵权,请联系删除 智通财经APP获悉,7月31日,中国证监会发布《关于同意云汉芯城(上海)互联网科技股份有限公司首次公开发行股票注册的批复》。据悉,云汉芯城拟在深交所创业板上市,国金证券为其保荐机构,拟募资5.2159亿元。图片来源于网络,如有侵权,请联系删除 招股书显示,云汉芯城是一家电子元器件分销与产业互联网融合发展的创新型高新技术企业,重点聚焦电子制造产业中小批量电子元器件研发、生产、采购需求。公司通过有效运用数字技术和互联网技术,基于自建自营的云汉芯城B2B线上商城,主要为电子制造产业提供高效、专业的电子元器件供应链一站式服务,并延伸至产品技术方案设计、PCBA生产制造服务、电子工程师技术支持等在内的多个领域,子公司深圳汉云拥有CNAS认证的电子元器件检测实验室。图片来源于网络,如有侵权,请联系删除...
“夫妻店”宝盖新材港股IPO:毛利率节节败退,回款效率持续恶化

“夫妻店”宝盖新材港股IPO:毛利率节节败退,回款效率持续恶化

证券之星陆雯燕图片来源于网络,如有侵权,请联系删除 新三板挂牌仅一年,山东宝盖新材料科技股份有限公司(下称“宝盖新材”)便火速向港股发起冲击,于2025年9月向港交所GEM递交上市申请。公司股权高度集中于刘振韬、李晓燕夫妇,其二人及关联方合计持股达96.77%。 证券之星注意到,在2020年至2024年行业规模稳步增长的背景下,宝盖新材2024年营收净利双双下滑,低于行业3.4%的复合年增长率。核心产品电缆沟盖板2025年上半年量增价减,毛利率跌去4.8个百分点。而副线产品亦面临利润端承压的困境,导致整体毛利率持续下行。与此同时,宝盖新材回款压力持续加剧,贸易应收款项及应收票据周转天数攀升至181.3天,回款压力已成为制约宝盖新材营收质量的重要因素。 股权高度集中,营收增长乏力 招股书显示,宝盖新材成立于2009年,前身淄博宝盖建材有限公司由刘振韬、李晓燕夫妻创立,二人分别持有60%及40%股权。 从资本化进程来看,宝盖新材早在2020年就已显露冲击资本市场的意图。2020年,公司正式启动上市辅导工作,但一直未向证监会提交上市辅导备案。2024年9月,宝盖新材在新三板挂牌,成为淄博经开区首家挂牌新三板的企业。在新三板挂牌仅一年,公司又于2025年9月向港股递交招股书。 证券之星注意到,宝盖新材的股权格局凸显出夫妻高度集权的鲜明特征。招股书披露,宝盖新材由刘振韬、李晓燕及宝成(淄博)企业管理合伙企业(有限合伙)(下称“宝成”)分别持有约58.71%、28.39%及9.68%的股权,宝成为公司员工持股平台,由刘振韬拥有约12.54%权益,为其唯一普通合伙人。三方合计持股96.77%,为宝盖新材控股股东。 在管理层安排上,刘振韬任宝盖新材董事会主席兼总经理,李晓燕任公司副总经理及执行董事。夫妻二人在管理层面的紧密配合,延续了创立之初的搭档模式,这种治理结构在发展初期有助于提升决策效率、凝聚发展共识,但长远来看,也暗藏着决策制衡机制不足、中小股东话语权较弱等潜在问题。 除核心控股团队外,另有约3.23%的股份由窦玉峰持有,其入股时曾存在代持的情形。2021年6月,宝盖新材增资600万元,刘振韬及窦玉峰各自以2.5元/股的价格认购公司300万股股份。但窦玉峰持有的300万股股份中,有200万股系代刘振韬持有。对于代持的原因,宝盖新材未在招股书中披露。 2021年7月,宝盖新材完成股本分派,窦玉峰代持的股份增至280万股。直至2023年8月,双方正式解除了这段为期两年的代持关系。这一整改动作也为宝盖新材后续登陆新三板、冲击港股铺平了道路。 招股书显示,宝盖新材为中国复合材料沟盖板行业的市场和技术领导者,专门生产主要用于满足工程和基建需求的GFRP沟盖板产品。数据显示,2020年至2024年,中国沟盖板行业的市场规模稳步增长,从84.7亿元上升至96.8亿元,复合年增长率为3.4%。 然而,作为行业“领导者”的宝盖新材表现却逊于行业平均水平。2023年至2024年,宝盖新材分别实现营收1.37亿元、1.31亿元;权益股东应占期内利润分别为2522.2万元、2162.4万元,2024年出现营收净利双降的情形,降幅分别为4.57%、14.27%。2025年上半年营收4622.8万元,同比微增0.34%;权益股东应占期内利润512.7万元,同比增长5.69%。 七成营收靠大单品,去年上半年产品全线降价 宝盖新材的产品组合主要包括电缆沟盖板、排水沟盖板及井盖板,为中国的电力、交通、城市公用设施、水利工程及石油化工工程等重要领域提供服务。其中,电缆沟盖板贡献约七成营收,直接决定了整体营收走势。 2023年至2024年及2025年上半年(下称“报告期”),电缆沟盖板分别实现营收1.04亿元、9382.4万元、3322.2万元。2024年营收下滑主要由于市场环境走弱,基建支出减少。而2025年又实现同比增长,主要是西北地区的基建支出呈现上升趋势而公司在该地区的销售增加所致。 销量与价格方面,2023年及2024年,电缆沟盖板销量走低,分别为2.82万吨、2.57万吨,但价格维持在3700元/吨。2025年上半年则量增价跌,实现销量9400吨,单价跌至3500元/吨,因此仅带动整体营收实现同比微增。利润端上,电缆沟盖板毛利率为37.3%、37.5%、32.7%,呈先升后降走势。 收入占比较少的排水沟盖板、井盖板2025年上半年量价齐跌。其中,排水沟盖板销量1600吨,单价4200元/吨;井盖板销量0.08吨,单价5500元/吨。至此,公司2025年上半年呈现出全产品线降价的态势。 拉长时间看,报告期内排水沟盖板、井盖板的毛利率不同程度承压。其中排水沟盖板毛利率分别为44%、33.8%、33.8%;井盖板毛利率分别为40...
国产手术机器人龙头精锋医疗开启招股,上半年毛利行业第一

国产手术机器人龙头精锋医疗开启招股,上半年毛利行业第一

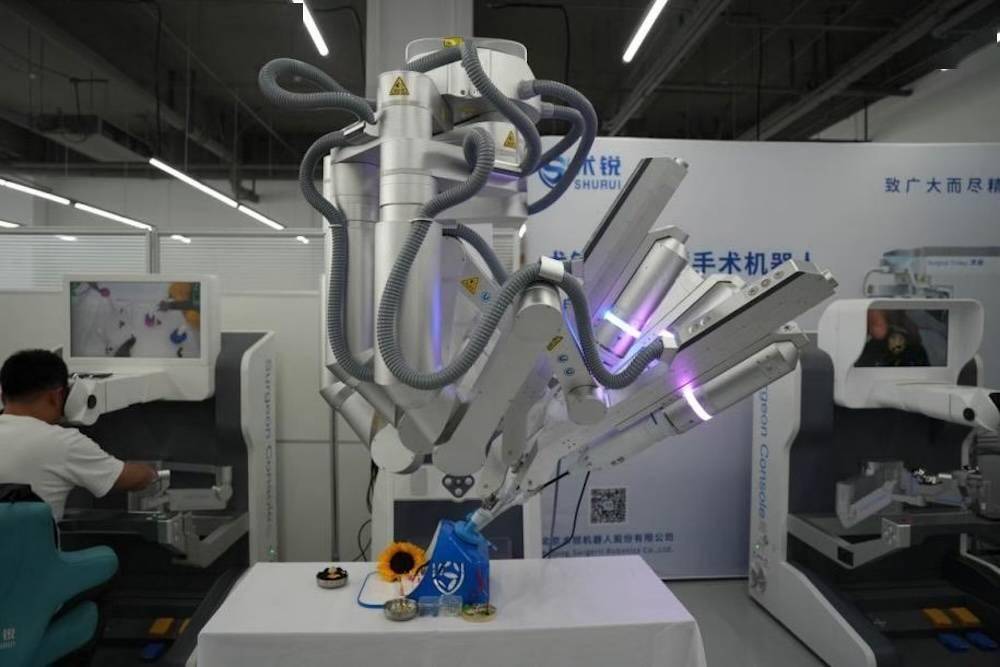
(原标题:国产手术机器人龙头精锋医疗开启招股,上半年毛利行业第一)图片来源于网络,如有侵权,请联系删除 今日,精锋医疗开启招股,全球发售2772.22万股,香港发售277.23万股,国际配售2494.99万股,另有415.83万股超额配股权。 图片来源于网络,如有侵权,请联系删除 每股定价43.24港元,若发售量调整权及超额配股权均未行使,公司预计募资11.166亿港元。若行使超额配股权,最高可募资12.892亿港元。一手100股,入场费4367.61港元。招股日期为2025年12月30日至2026年1月5日,并预计于2026年1月8日在港交所挂牌上市。图片来源于网络,如有侵权,请联系删除 精锋医疗成立于2017年,是医疗器械行业的先进手术机器人公司,致力于设计、开发及制造手术机器人。公司拥有三款涵盖处于不同研发阶段的不同型号的产品及在研产品,以把握手术机器人的市场潜力,包括用于微创手术的多孔腔镜手术机器人及单孔腔镜手术机器人以及用于无创手术的自然腔道手术机器人。 商业化进程方面,公司的核心产品精锋®多孔腔镜手术机器人及精锋®单孔腔镜手术机器人分别于2022年12月及于2024年12月启动商业化以来,按合约销量计,截至2025年6月30日,已签订了61台核心产品的全球销售协议。截至最后可行日期,采用精锋®多孔腔镜手术机器人及精锋®单孔腔镜手术机器人完成的机器人辅助临床手术分别超过12,000例及2,000例。 公开财务数据显示,2023-2024年以及2025年上半年,精锋医疗营收分别为4804.2万元、1.60亿元、1.49亿元,其中2025年上半年营收较2024年同期营收增长近4倍;2025年上半年毛利为9385万元,同比增长近390%,位列行业第一。 此外,公司获得众多对手术机器人发展拥有与其理念一致的知名投资者的支持,基石投资者包括Abu Dhabi Investment Authority(阿布扎比投资局)、UBS Asset Management(瑞银资产管理)、OrbiMed(奥博资本)、Tencent(腾讯)、China AMC华夏基金、LYFE、GBA大湾区基金、中国守正、产业投资人蔡东晨、Optimas中庸资本、Sage、lnfini。 ...
潮宏基冲击“A+H”上市,卖珠宝等产品,毛利率连续两年下滑

潮宏基冲击“A+H”上市,卖珠宝等产品,毛利率连续两年下滑

(原标题:潮宏基冲击“A+H”上市,卖珠宝等产品,毛利率连续两年下滑)图片来源于网络,如有侵权,请联系删除 国潮升温与个性化、轻奢化需求共振,正驱动中国珠宝市场持续扩容。图片来源于网络,如有侵权,请联系删除 2020年至2024年,中国内地珠宝市场规模从6100亿元增长至7280亿元,预计到2029年将达到9370亿元,2024年至2029年的复合年增长率为5.2%。 目前,我国珠宝领域已跑出一些上市公司,在老铺黄金、周六福港股上市后,又有珠宝品牌冲击港股IPO。 格隆汇获悉,近日,广东潮宏基实业股份有限公司(简称“潮宏基”)向港交所递交招股书,拟在香港主板上市,中信证券为其独家保荐人。 潮宏基(002345)聚焦珠宝首饰和时尚女包领域,2010年在深交所上市,截至今天收盘市值超134亿元。如今珠宝生意好做吗?不妨通过潮宏基来一探究竟。 01 聚焦珠宝及手袋产品,供应商集中度较高 珠宝可根据材质分为黄金珠宝、时尚珠宝。 黄金珠宝是指主要由黄金制成的饰物,包括纯金及K金饰物,如项链、戒指、手镯等,不含其他装饰材料。时尚珠宝包括由多种材料制成的饰品,例如钻石、宝石、珍珠及玉石。 潮宏基主要销售珠宝及手袋产品。2022年至2025年上半年,公司约90%的收入来自珠宝业务,其中,时尚珠宝产品的收入占比从56.2%下滑至48.6%,经典黄金珠宝的收入占比从32.6%提升至44.6%。同时,公司还有小部分收入来自手袋业务、提供特许经营及相关销售服务。 公司部分产品,图片来源于招股书 潮宏基专注于“CHJ 潮宏基”与“FION 菲安妮”两大核心品牌的运营管理。 “CHJ 潮宏基”品牌创立于 1997 年,以原创设计与非遗工艺的现代应用引领中国珠宝时尚潮流,彰显东方之美;“FION 菲安妮”1979 年在香港创立,为公司 2014 年全资收购的亚太地区知名女包品牌。 作为珠宝品牌,潮宏基可能会面临知识产权侵权索偿,为此进行抗辩可能会产生巨额开支,而且公司可能需要承担大额赔偿责任。2024年公司分别被BulgaryS.P.A.及RichemontInternationalSA起诉索偿500万元及550万元的侵权损害赔偿。截至2025年9月5日,该诉讼仍在进行中。 珠宝行业上游涉及原材料采购,涵盖开采和进口黄金、钻石及其他宝石,也包括回收黄金及生产实验室培育的钻石。黄金和钻石通常经上海黄金交易所、上海钻石交易所等平台上在行业参与者之间进行交易。 中游主要为品牌珠宝公司、珠宝加工制造公司。品牌珠宝公司负责设计、采购、销售及品牌管理,而珠宝加工制造公司通常作为品牌珠宝公司的原始设备制造商(OEM),向批发商及零售商供应产品。 下游通过自营店、加盟店、电商平台及其他零售店渠道进行珠宝销售,将产品卖给最终消费者。 资料来源:弗若斯特沙利文 2022年、2023年、2024年、2025年1-6月(简称“报告期”),潮宏基的供应商主要为上海黄金交易所、珠宝及珠宝材料公司,五大供应商均占采购总额的70%以上,其中,最大供应商占总采购额的50%以上,占比较大。 潮宏基采取自产和外协生产相结合的生产模式,目前公司时尚珠宝首饰的镶嵌及素金产品主要由自有工厂生产,传统黄金首饰主要采用外协加工方式进行生产。 公司销售模式主要分为自营、加盟代理和批发。截至2025年6月末,潮宏基共拥有1542家线下珠宝店,包括201家自营店、1337家加盟店、4家海外门店,其中,海外门店分别为马来西亚自营店、泰国加盟店及两家柬埔寨加盟店。 自营模式下,潮宏基不仅在购物中心、商业街等商圈设立品牌旗舰店进行零售,还通过天猫、唯品会、京东、抖音、得物、小红书等电商平台销售产品。 也有不少产品通过加盟商和批发商销售,潮宏基的加盟协议通常为期一或三年,并可经双方协定重续。如果无法维持与加盟商的合作关系,可能会影响公司的经营业绩。 按销售渠道划分之毛利及毛利率明细,图片来源于招股书 值得注意的是,2022年至2025年上半年,潮宏基的贸易应收款项从约2.66亿元增加至3.7亿元,贸易应收款项主要包括应收交易对手方款项,特别是加盟商、经由特许经营安排将产品转售给终端消费者及购物中心的电商平台,公司存在无法及时收回贸易应收款项的风险。 02 潮宏基毛利率连续两年下滑,行业竞争激烈 近几年,得益于加盟珠宝店数量的增加,以及一口价黄金珠宝销售额的增长,潮宏基的营收呈上升趋势,但净利润存在波动。 2022年、2023年、2024年及2025年上半年,潮宏基的营业收入分别约43.64亿元、58.36亿元、64.52亿元、40.62亿元,毛利率分别为29.3%、25.3%、22.6%、23.1%,对应的净利润分别约2.05亿元、3.3亿...
宜品营养港股IPO,为中国第二大羊奶粉公司,上市前多次派息

宜品营养港股IPO,为中国第二大羊奶粉公司,上市前多次派息

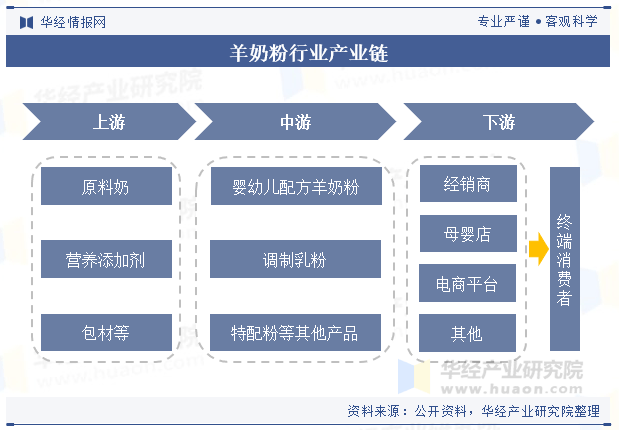
(原标题:宜品营养港股IPO,为中国第二大羊奶粉公司,上市前多次派息)图片来源于网络,如有侵权,请联系删除 奶粉是生活中常见的消费品,其奶源早已突破单一牛奶的局限,形成以羊奶、驼奶、马奶、牦牛奶为代表的多元化矩阵,为消费者提供了更丰富的选择。 在婴幼儿配方奶粉领域,除了常见的牛奶粉之外,喝羊奶粉的人也在增加。因为羊奶粉的蛋白质分子更小,更容易消化,也更适合乳糖不耐受、牛奶蛋白过敏的人。但也有人因为羊奶粉价格偏高、有膻味而无法接受。最近就有卖羊奶粉的公司冲击IPO上市。 格隆汇获悉,近期,宜品营养科技(青岛)集团股份有限公司(简称“宜品营养”)向港交所递交招股书,拟在香港主板上市,海通国际、中信建投国际为其联席保荐人。 宜品营养专注于羊奶粉及特殊医学用途配方食品领域,2024年收入超17亿元,毛利率约50%。卖羊奶粉是门好生意吗?不妨通过宜品营养来一探究竟。 01 山东青岛冲出一家羊奶粉IPO,上市前多次派息 宜品营养总部位于山东省青岛市,其历史可以追溯至1956年,当时国有企业北安乳品(北安宜品努卡的前身)创立,后来设立“宜品”品牌,并在2011年开始生产销售自家品牌“爱尼可”产品。 2016年公司推出首个配方羊奶粉产品,并在韩国成立首个海外生产基地;次年爱尼可有机奶粉取得中国、欧盟、美国三重有机认证。2019年以来,公司陆续收购一个位于西班牙的乳清生产设施、及青岛奥特种羊场。 宜品营养专注于羊奶粉及特殊医学用途配方食品领域,为全年龄段消费者,特别是易过敏、乳糖不耐受或消化吸收不良人群提供高营养、易吸收、低致敏的解决方案。 图片来源于招股书 值得注意的是,公司在上市前多次派息,而这些钱大部分进了大股东的口袋。 招股书显示,宜品营养在2023年2月向股东宣派股息2.11亿元(派息金额超过同期净利润),2023年3月又宣派额外股息3810万元,并在2025年1月向股东宣派股息3000万元。 截至2025年6月底,宜品营养有约1710名员工,其中115名为海外员工。公司存在未为若干员工足额缴纳社会保险及住房公积金的情形,以及未为少量员工缴纳社保及住房公积金的情形。 股权结构方面,截至2025年8月25日,牟善波及其全资拥有的康旺投资、员工持股平台启旺投资合计持有约75.11%股份,为宜品营养的控股股东。此外,臻爱投资、长虹投资、天津益旺、鲲鹏共创均为公司股东。 宜品营养的董事长、总经理兼执行董事牟善波今年50岁,他1996年毕业于天津轻工业学院(现称天津科技大学),取得乳品技术大专文凭。牟善波曾陆续担任过山东得益乳业股份有限公司技术质量科科长、青岛圣元乳业有限公司供应链与采购部负责人。 牟善波还当过圣元营养食品有限公司总经理,自2007年6月及2014年4月起,他分别担任北安宜品努卡的董事长及总经理,在乳制品行业拥有将近30年经验。 02 超5成收入来自婴幼儿配方羊奶粉,依赖第三方经销商 羊奶粉主要分为山羊奶粉和绵羊奶粉,其中,山羊奶是目前市场上较常见的羊奶粉来源。近几年,宜品营养过半收入来自婴幼儿配方羊奶粉业务。 具体来看,2024年,婴幼儿配方羊奶粉为公司贡献了58.6%的收入,特殊医学用途配方食品、婴幼儿配方牛奶粉、成人及儿童奶粉、OEM及乳制品相关材料的收入占比分别为12.4%、7.9%、6.4%、14.1%。 按产品类别划分的收入明细,图片来源于招股书 中国奶粉产业链上游主要提供生乳、乳制配料、设备及辅助材料,包括现代牧业、?优然牧业、?赛科星、科拓生物等企业。 中游由奶粉制造商构成,负责对奶粉进行加工与生产,包括伊利、蒙牛、中国飞鹤?、君乐宝、贝因美等公司。 下游主要通过淘宝、京东、抖音等电商平台,以及母婴专营店、商场超市等销售渠道将产品销售给终端客户。 资料来源:弗若斯特沙利文,图片来源于招股书 宜品营养在黑龙江和山东经营自有牧场,并在西班牙管有战略采购基地;其产品生产均在国内外的自营工厂内进行。 招股书显示,公司业务涉及乳制品可能在采购、运输、生产、包装、储存或分销等各个阶段受到污染或存在缺陷的重大风险,如果不能满足乳制品的储存和运输要求,可能会导致质量风险、运营中断和声誉受损。 值得注意的是,原材料在宜品营养整体采购成本中占据极大比重,对盈利能力影响很大。公司向海外供应商采购大部分主要原料,包括脱盐羊乳清粉、乳清蛋白浓缩物、乳糖、油脂、脂肪和微量营养素预混料,采购受到国际商品价格变化、运输和物流成本、关税等影响。 宜品营养的主要客户包括大型区域经销商、电商经销商,以及制造商、食品公司、OEM品牌商。 其中,公司大部分收入来自向第三方经销商的销售,尽管与经销商合作有助于扩大市场覆盖范围,但公司对经销商日常运营的控制有限,而经销商的定价行为...
海安橡胶深交所IPO提交注册 主要客户包括紫金矿业(601899.SH)等

海安橡胶深交所IPO提交注册 主要客户包括紫金矿业(601899.SH)等

(原标题:海安橡胶深交所IPO提交注册 主要客户包括紫金矿业(601899.SH)等)图片来源于网络,如有侵权,请联系删除 智通财经APP获悉,8月18日,海安橡胶集团股份公司(简称:海安橡胶)申请深交所主板IPO审核状态变更为“提交注册”。国泰海通证券为其保荐机构,拟募资29.5232亿元。 招股书显示,海安橡胶的主营业务包括巨型全钢工程机械子午线轮胎的研发、生产与销售,以及矿用轮胎运营管理业务。巨型全钢工程机械子午线轮胎是工程机械轮胎中极具特色的高端产品,其体积和质量巨大(最大轮胎外直径超过 4 米,最大质量接近 6 吨)、工作条件苛刻、不间断工作时间长,因此全钢巨胎产品的生产技术难度大,目前仅少数轮胎生产企业能够实现大规模量产。 报告期内,公司的主要客户包括紫金矿业集团股份有限公司、乌拉尔矿业冶金公司、ABSOLUTE LTD、徐工集团工程机械股份有限公司、青岛泰凯英专用轮胎股份有限公司、鞍钢集团有限公司、JSC "Stroyservis"、LLC New Mining Management Company、格林松供应链管理(海南)有限公司等。 财务方面,于2022年度、2023年度、2024年度,海安橡胶实现营业收入约为人民币15.08亿元、22.51亿元、23.00亿元;同期,公司实现净利润分别为约人民币3.54亿元、6.54亿元、6.79亿元。 ...
摩尔线程科创板IPO“已问询” 拟募资80亿元

摩尔线程科创板IPO“已问询” 拟募资80亿元

(原标题:摩尔线程科创板IPO“已问询” 拟募资80亿元)图片来源于网络,如有侵权,请联系删除 智通财经APP获悉,7月17日,摩尔线程智能科技(北京)股份有限公司(简称:摩尔线程)申请上交所科创板上市审核状态变更为“已问询”,中信证券为其保荐机构,拟募资80亿元。图片来源于网络,如有侵权,请联系删除 招股书显示,摩尔线程主要从事GPU及相关产品的研发、设计和销售。自2020年成立以来,公司以自主研发的全功能GPU为核心,致力于为AI、数字孪生、科学计算等高性能计算领域提供计算加速平台。公司已成功推出四代GPU架构,并拓展出覆盖AI智算、云计算和个人智算等应用领域的计算加速产品矩阵。图片来源于网络,如有侵权,请联系删除 自成立以来,摩尔线程一直采用Fabless经营模式,专注于全功能GPU芯片及相关产品的研发、设计和销售,将晶圆制造、封装测试、板卡加工等其余环节交由晶圆制造企业、封装测试企业及其他加工厂商完成。 目前,全球集成电路行业整体呈现被部分国外头部厂商垄断的局面,英伟达、 AMD等企业在该领域占据主导地位。国内厂商凭借对下游客户的紧密跟踪服务以及快速响应需求的能力,已在各自专攻的领域获取了一定的市场份额,并持续向新应用领域延伸,取得了一定的发展成果。 与国际龙头公司英伟达、AMD等企业相比,摩尔线程在技术积累、产品性能等方面仍需持续提升。英伟达在GPU领域拥有深厚的技术底蕴和丰富的行业经验,其产品在性能、兼容性以及超大规模GPU集群建设等方面具有较为明显的技术优势和成本优势。 公司产品在部分性能指标上已经接近或达到国际先进水平,实现了对部分“卡脖子”领域核心产品的突破。例如,公司MTT S80显卡的单精度浮点算力性能接近英伟达RTX 3060;基于公司MTT S5000 产品构建的千卡 GPU智算集群效率超过同等规模国外同代系GPU集群计算效率。 公司本次发行募集资金将投入以下项目: 财务方面,于2022年度、2023年度、2024年度,摩尔线程实现营业收入分别约为4608.83万元、1.24亿元、4.38亿元人民币;同期,净利润分别约为-18.4亿元、-16.73亿元、-14.92亿元人民币。 ...
超2300倍认购!壁仞科技IPO引爆港股,创一年来散户申购纪录

超2300倍认购!壁仞科技IPO引爆港股,创一年来散户申购纪录

(原标题:超2300倍认购!壁仞科技IPO引爆港股,创一年来散户申购纪录)图片来源于网络,如有侵权,请联系删除 壁仞科技(6082.HK)于12月30日公布定价结果,每股定价19.60港元,所得款项总额约55.83亿港元。本次发行反响火爆,据悉壁仞科技的香港公开发售部分已吸引47.1万人认购,是过去一年港股市场中最多散户抢购的新股。此次IPO是香港上市规则18C章节实施以来募资规模最大的项目,壁仞科技将于2026年1月2日挂牌,届时将成为2026年港股首只上市新股。图片来源于网络,如有侵权,请联系删除 本次上市募集的资金,将成为壁仞科技加速技术突破与生态构建的核心动力。根据规划,募资净额中约85%将用于研发投入,重点推进下一代产品迭代与技术创新,约5%用于商业化拓展,10%用作营运资金及一般公司用途,清晰的资金用途规划彰显了壁仞科技的未来战略。图片来源于网络,如有侵权,请联系删除 下一代旗舰芯片BR20X计划2026年商业化上市,其单卡运算能力、内存容量、互连带宽均实现大幅升级,同时增强对FP8、FP4等更广泛数据格式的原生支持,将进一步提升大模型训练与推理效率。用于云训练及推理BR30X及用于边缘推理BR31X产品已进入初步研发阶段,预计2028年上市,持续迭代的产品管线将不断打开增长空间。...
IPO动态:钶锐锶拟在上交所科创板上市募资7.19亿元

IPO动态:钶锐锶拟在上交所科创板上市募资7.19亿元

证券之星消息,广东钶锐锶数控技术股份有限公司(简称:钶锐锶)拟在上交所科创板上市,募资总金额为7.19亿元,保荐机构为国泰海通证券股份有限公司。募集资金拟用于数控机床生产基地建设项目、新一代智能化数控系统研发建设项目、数控机床整体加工解决方案研发项目、补充流动资金,详见下表:图片来源于网络,如有侵权,请联系删除 先来了解一下该公司:广东钶锐锶数控技术股份有限公司,主要从事全直驱数控机床及数控系统类产品的研发、生产及销售业务。是国内全直驱数控领域的创新引领者。 钶锐锶公司持续开发生产高精密数控机床,截止2024年12月31日,公司已取得247项专利,其中发明专利78项,并获得79项软件著作权,荣获广东省科技进步奖、中国机械工业科学技术二等奖等多项省部级荣誉,并被认定为国家高新技术企业。 公司产品涵盖精密模具、航空航天、消费电子、医疗、通用设备、汽车、半导体等多个应用领域。未来,钶锐锶将持续深耕技术创新,以打造属于中国高端数控设备品牌为己任,为“中国制造走向全球”战略注入强劲动力。 从目前公布的财报来看,钶锐锶2024年总资产为10.11亿元,净资产为6.93亿元;近3年净利润分别为6406.17万元(2024年),3590.99万元(2023年),2494.14万元(2022年)。详情见下表: 钶锐锶属于通用设备制造业,过往一年该行业共有14家公司申请上市,申请成功4家(主板4家),1家终止,其余尚在流程中。从申请上市地看,上交所科创板过往一年接申请78家,申请成功29家,1家终止,其余尚在流程中。从保荐机构来看,国泰海通证券股份有限公司过往一年共保荐31家,成功17家,1家终止,其余尚在流程中。 目前交易所已受理该申请,对钶锐锶有兴趣的投资者可保持关注。 以上内容为证券之星据公开信息整理,由AI算法生成(网信算备310104345710301240019号),不构成投资建议。...