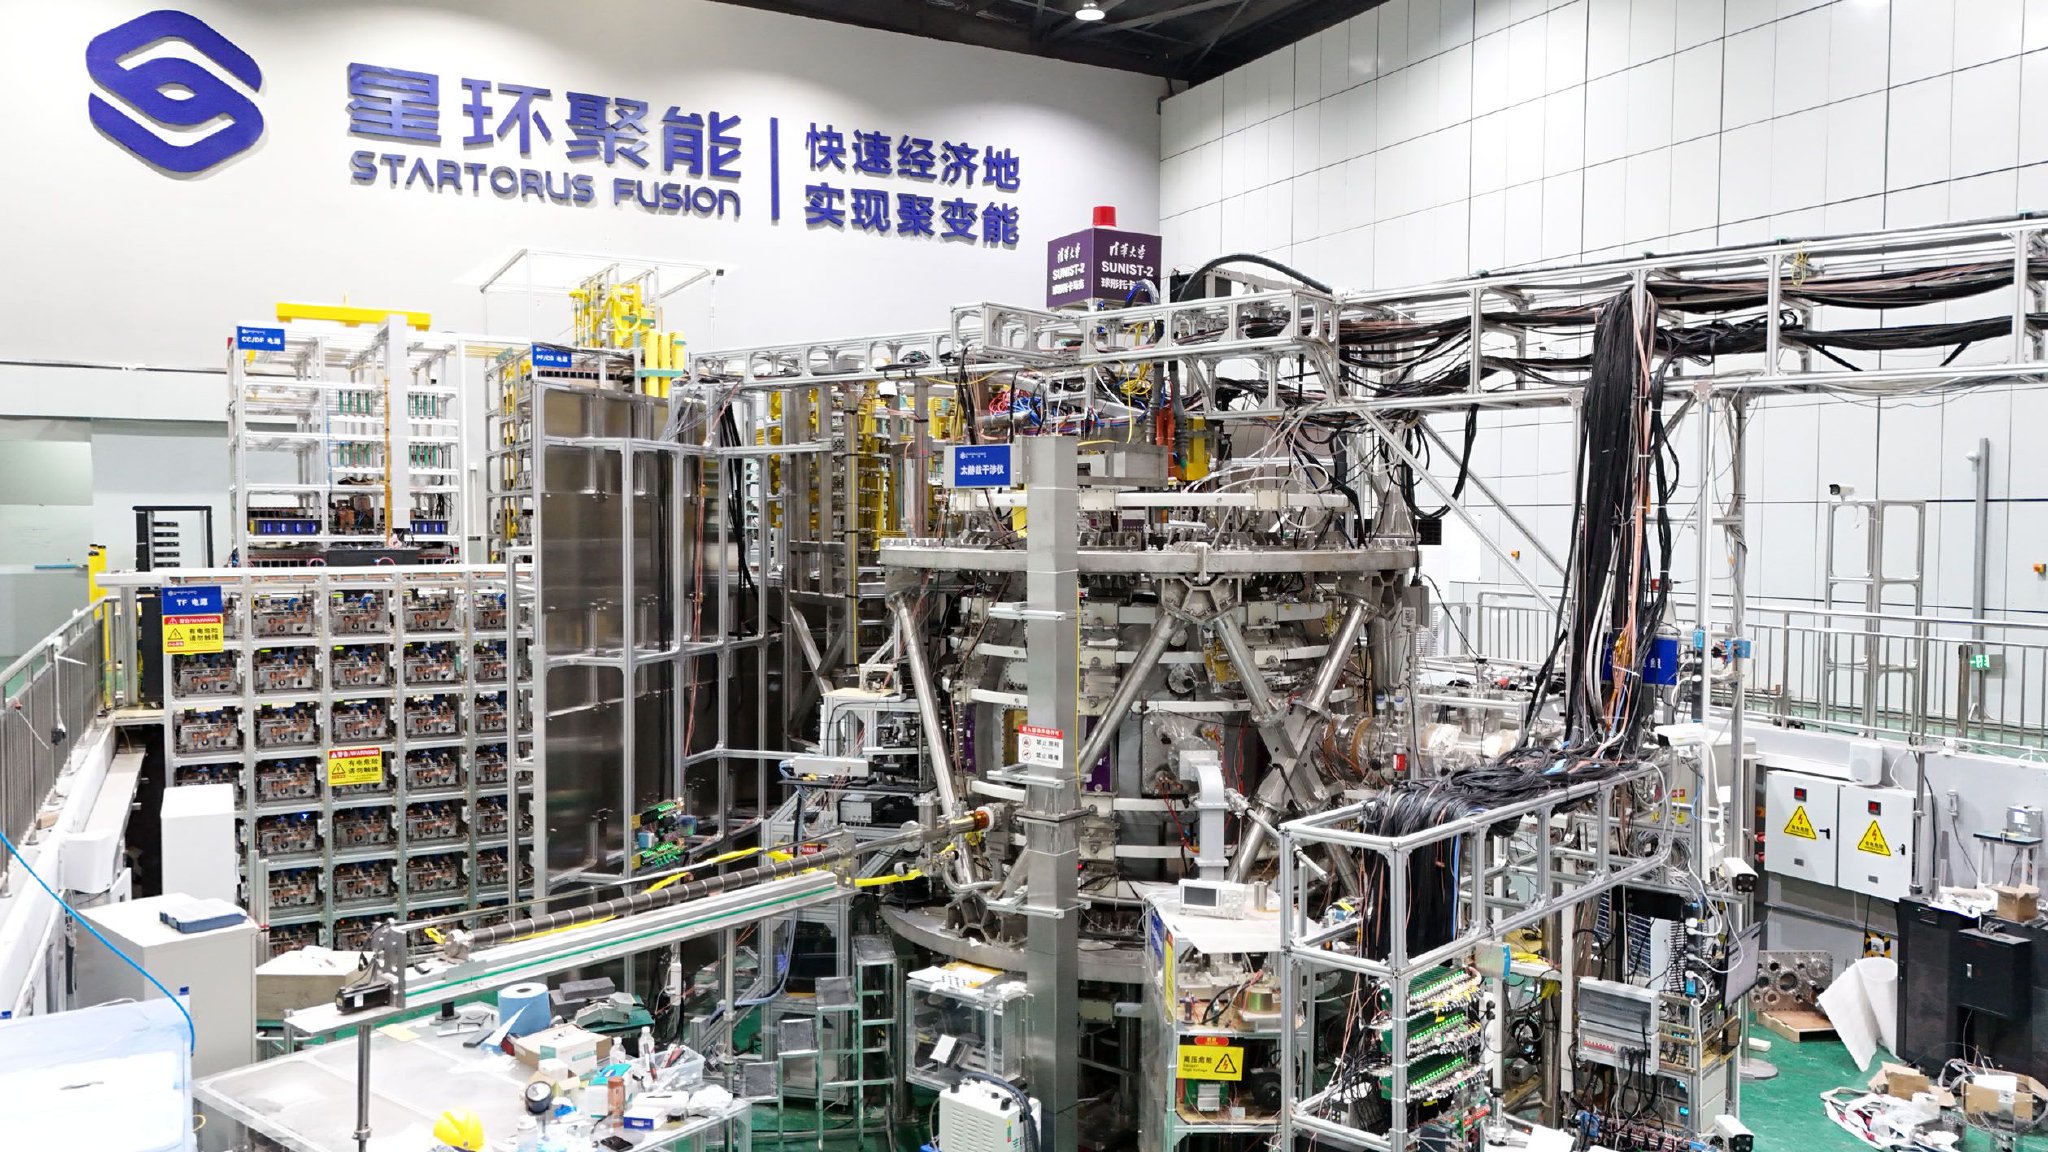
被称为“人造太阳”的可控核聚变今年屡登资本市场热门榜。截至11月18日,Wind核聚变指数今年以来涨幅近60%。这背后是聚变能技术正从科学研究向工程实践和商业应用加速迈进。图片来源于网络,如有侵权,请联系删除 面向“十五五”,政策强力驱动、多种路线竞速、各方资本涌入,共同推动这场追寻“终极能源”之旅迎来关键窗口期。在重塑未来能源格局的全球竞赛中,产业链万亿市场可期。图片来源于网络,如有侵权,请联系删除 多种路线竞速商业化 近40个国家正推进聚变计划,超过160个聚变装置正在运行、建设或规划之中——国际原子能机构日前发布的《聚变能源展望2025》勾勒出这一赛道全球竞速的现状。 在地球上建造像太阳那样进行可控核反应的装置,是人类由来已久的梦想,如今更是各国能源战略和产业规划的基石。今年来我国聚变领域重磅消息不断:“东方超环”创下“亿度千秒”纪录、“中国环流三号”向燃烧实验挺进、“国家队”中国聚变能源有限公司挂牌成立、星环聚能等民营企业不断壮大…… “中国核聚变商业化进程正在实现从‘跟跑’到‘并跑’乃至‘领跑’的关键跨越,托卡马克、仿星器、场反位形、Z箍缩等技术路线‘百花齐放’,由国家力量与市场活力共同驱动的聚变发展体系已清晰成型,上下游产业链日趋完善。”星环聚能创始人、CEO陈锐深刻感受到产业发展的“加速度”。 《中共中央关于制定国民经济和社会发展第十五个五年规划的建议》明确提出,推动核聚变能等成为新的经济增长点。业内人士认为,未来五年核聚变产业最迫切的是核心硬件与系统控制的工程化突破。 “2027年,我们期待能开启聚变能燃烧实验,2030年左右,具备中国首个工程实验堆的研发设计能力,2035年左右,建成中国首个工程实验堆,到2045年左右,能建成我国首个商用示范堆。”中国聚变能源有限公司总经理、核工业西南物理研究院院长张立波表示。 与传统国家队的巨型装置不同,星环聚能通过重复重联和高温超导技术实现装置的小型化和快速迭代。“当前,团队正在有条不紊地同时执行运行一代(SUNIST-2)、建设一代(NTST)和研发一代(CTRFR-1)三大任务,朝着快速经济地实现聚变能的目标继续迭代推进。”陈锐透露,目前计划2028年前后完成CTRFR-1装置的工程验证,在2032年前后完成商业示范堆建设。 产业链打开增量市场 随着技术不断突破,可控核聚变距离打破“再等50年”魔咒,似乎不再遥不可及。 “该领域产业化进程明显加速,20年内实现商业化的概率很高。”从六七年前就关注这一领域的中科创星创始合伙人米磊给出最新判断。 美国聚变行业协会(FIA)的报告显示,2040年之前实现并网发电已成为全球绝大多数商业聚变公司共识。根据国际能源署和国际原子能机构预测,到2030年,全球核聚变市场规模有望达到4965.5亿美元,2050年有望突破万亿美元。 “产业链多环节将迎来增量市场。”招商证券研报指出,材料创新是当前可控核聚变产业化的核心瓶颈,建议关注链主及已实现国产替代的材料与核心部件供应商。 以高温超导材料为例,其核心应用是制造托卡马克装置中的核心部件——超导磁体,成本约占整个装置三分之一。这些磁体共同产生一个螺旋形的“磁笼”,用于约束温度高达上亿摄氏度的等离子体。相比其他超导材料,高温超导材料具有更高的临界磁场、载流能力、工作温度,能够推动可控核聚变装置紧凑化与成本降低。 《聚变能源展望2025》指出,高温超导磁体已成为下一代磁约束聚变装置开发过程中的一项变革性技术。 “我国已成功实现第二代高温超导带材的规模化量产,形成了完整的自主知识产权核心技术体系,当前最迫切要解决的是第二代高温超导带材的批量化制备技术及材料性能与一致性的提升。”中色创新研究院科技部有关负责人告诉记者。 据了解,目前中色创新研究院2000多平方试验场地和核心自主研发设备已投入使用,第二代高温超导带材制备试验线已建成,正在进行自主可控技术路线产品的研发,目标是2030年实现产业化。 中色创新研究院科技部有关负责人预计,“十五五”期间,高温超导材料将从科研验证和小批量试用,迈向工程化、规模化的应用新阶段。受益于可控核聚变产业的资本开支加速,全球用于可控核聚变技术验证装置的高温超导材料市场规模将经历指数级增长,有望从2024年的约3亿元人民币,增长至2030年的近50亿元人民币,并在2035年前成为一个数百亿甚至千亿级的核心赛道。 资本加速涌入 “嗅”到聚变能巨大潜力的各方资本,正跑步进场。 FIA报告显示,截至今年7月,全球商业聚变行业已吸引97亿美元投资,较2021年同期增长414%,投资者信心日益增长。 在中国,今年可控核聚变公司密集成立,超百亿资金加速涌入这一赛道。“国内单笔融资规模与海外存在数量级差距,但发展势头迅猛。”米磊称。 ...